
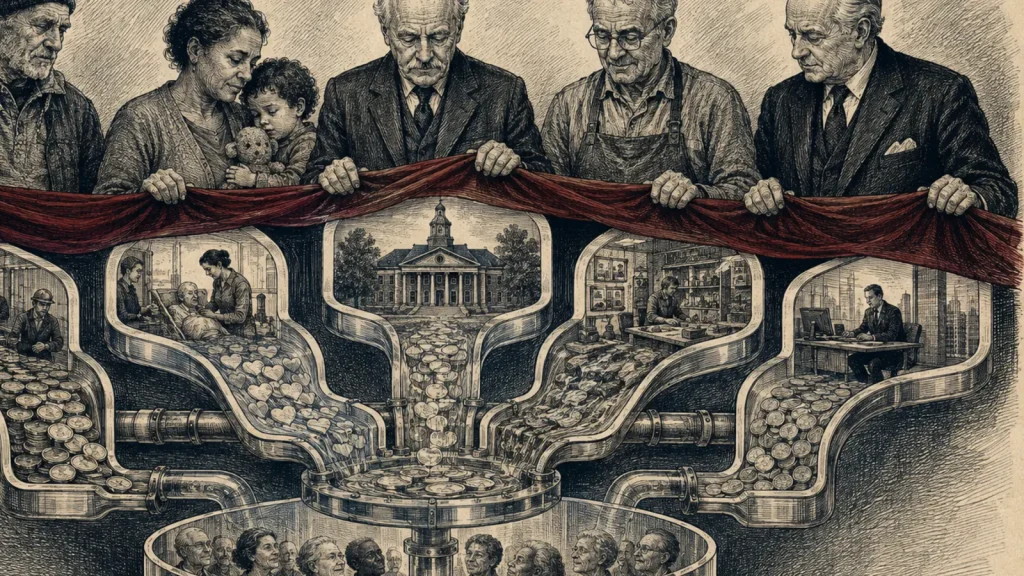
Non. Les cotisations des salariés, des employeurs et des indépendants restent la ressource centrale du système, mais elles ne sont pas seules. Des impôts et taxes affectés, des contributions publiques, des transferts entre organismes et des mécanismes de compensation participent aussi au financement.
Le rapport annuel 2026 du Conseil d’orientation des retraites distingue les cotisations effectives, les cotisations imputées de certains employeurs publics, les impôts affectés et les transferts. Cette architecture reflète la diversité des régimes et la présence de droits de solidarité : périodes de chômage, maladie, maternité, minima ou avantages familiaux.
Dire que la retraite est financée « par les cotisations » reste juste pour décrire son principe contributif et la répartition. Dire qu’un euro de pension correspond toujours à une cotisation identifiée serait inexact.
Contribution et solidarité ne sont pas la même chose
Les droits contributifs sont liés à l’activité et aux cotisations, selon les règles de chaque régime. Les droits de solidarité compensent des périodes ou des situations que la société décide de protéger. Les deux peuvent être versés par la même caisse, ce qui brouille leur origine budgétaire.
LPE propose une matrice annuelle de financement. Pour chaque grande catégorie de pension ou de droit, elle indiquerait la dépense, la ressource affectée, l’organisme payeur et le texte qui fonde le transfert. Cette présentation ne modifierait aucun droit ; elle permettrait de comprendre ce qui est assuré par les cotisations et ce qui relève de la solidarité nationale.
La matrice rapprocherait les comptes des régimes, de l’État, de la Sécurité sociale et des organismes comme le Fonds de solidarité vieillesse. Les conventions comptables seraient expliquées. Un même flux ne pourrait pas être présenté deux fois sous des noms différents.
Une affectation ne crée pas une recette
Lorsqu’un responsable annonce qu’une taxe « finance les retraites », il faut vérifier si la ressource est nouvelle, si elle remplace un transfert existant et si son produit varie. Changer l’étiquette d’une recette ne réduit pas le déficit public global.
Toute proposition LPE de contribution nouvelle serait donc accompagnée de trois chiffres : rendement brut, dépenses ou recettes remplacées et effet net sur l’ensemble des administrations publiques. Le Parlement voterait l’affectation et pourrait la réexaminer chaque année.
Cette exigence vaut pour un éventuel fonds lié au patrimoine comme pour une contribution sur les pensions ou un rendement d’actifs publics. Une estimation de fréquentation ou une valeur patrimoniale ne peut être inscrite comme de l’argent déjà encaissé.
« Fiscaliser détruit le système contributif »
Le risque existe si les cotisations deviennent une ressource minoritaire et si le lien entre carrière et pension disparaît sans débat. Mais la présence d’impôts affectés ne produit pas à elle seule cet effet : elle finance déjà une partie du système, notamment des mécanismes de solidarité.
LPE conserverait une séparation lisible. Les droits acquis par cotisation resteraient identifiés. Les prestations de solidarité seraient financées par des ressources débattues comme telles. Toute modification importante du partage ferait l’objet d’une loi et d’une projection sur plusieurs décennies.
L’objection inverse consiste à croire que seules les cotisations ont une légitimité. Une période consacrée à un enfant, une incapacité ou un chômage subi peut ouvrir des droits parce que la nation en décide. La question démocratique est de savoir qui paie, combien et avec quel objectif, pas de cacher la solidarité dans une tuyauterie illisible.
Des comptes accessibles sans simplification trompeuse
Le tableau public présenterait les montants et leur part dans les ressources, puis les évolutions sur dix ans. Il préciserait les conventions retenues par le COR, car le calcul du solde dépend du traitement de certains régimes publics. Plusieurs lectures pourraient être montrées lorsqu’aucune convention unique ne s’impose.
Les indicateurs suivraient aussi l’équité entre générations, le niveau de vie, l’âge de départ et la durée de retraite. Un financement équilibré obtenu par des pensions insuffisantes ne serait pas une réussite sociale ; un droit généreux sans ressource durable ne serait pas une réussite comptable.
Le système français reste principalement contributif et fondé sur la répartition, mais il est déjà mixte dans ses ressources. Le reconnaître n’affaiblit pas la retraite. Cela permet de discuter honnêtement de chaque réforme, sans présenter un transfert, une taxe ou un fonds comme une solution invisible.