
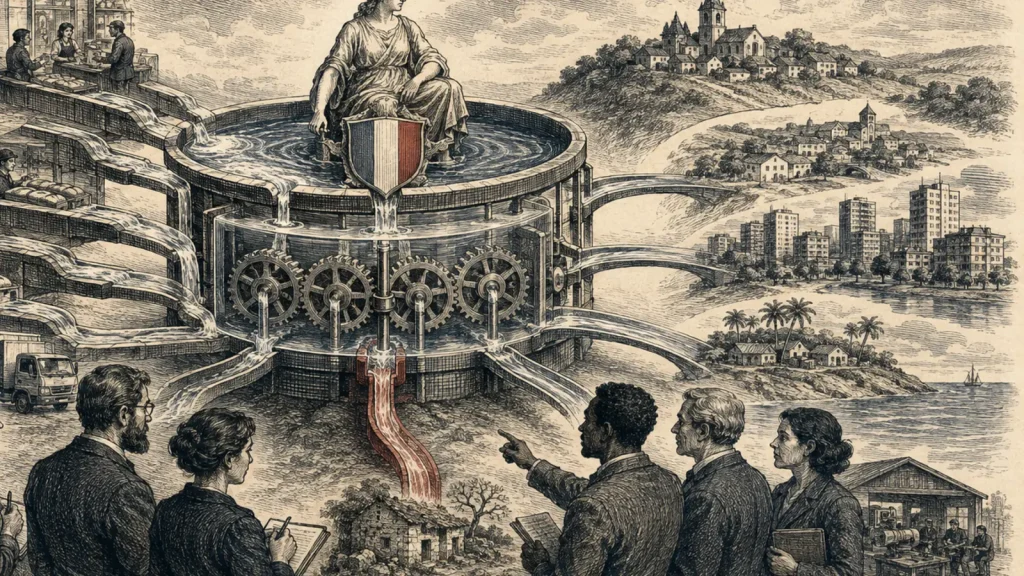
Une TVA territorialisée qui rendrait mécaniquement à chaque territoire ce qui y est consommé favoriserait les zones déjà riches, commerçantes et touristiques. Ce n’est pas la proposition de LPE. La recette resterait nationale et sa répartition commencerait par un socle de solidarité, avant toute part liée à l’activité.
L’objection mérite d’être posée franchement. Le revenu est plus faible dans certains bassins ruraux, anciens territoires industriels, quartiers prioritaires et départements ultramarins. La consommation taxable y est donc souvent plus limitée, tandis que le coût des services publics peut être élevé : population dispersée, vieillissement, relief, éloignement ou besoins sociaux. Une formule qui ignorerait ces charges transformerait une réforme de transparence en accélérateur d’inégalités.
La France connaît déjà cette difficulté. L’article 72-2 de la Constitution prévoit des dispositifs de péréquation destinés à favoriser l’égalité entre collectivités. La dotation globale de fonctionnement et plusieurs fonds redistribuent des ressources selon des critères de richesse et de charges. Depuis les réformes de la fiscalité locale, des fractions de TVA sont aussi affectées à plusieurs catégories de collectivités. Il ne s’agit donc pas de choisir entre autonomie et solidarité, mais d’organiser les deux dans une règle compréhensible.
Le plancher doit venir avant le bonus
LPE propose trois étages. Le premier garantirait un niveau de ressources lié à la population et aux charges objectives du territoire. Le deuxième assurerait la péréquation entre collectivités. Le troisième seulement attribuerait une part limitée selon l’activité réelle observée.
Cette hiérarchie est décisive. Une commune ne pourrait pas perdre les moyens d’assurer l’école, la voirie ou l’action sociale parce qu’elle accueille peu de commerces. Le bonus d’activité récompenserait une capacité nouvelle, sans supprimer le droit commun ni les mécanismes de solidarité.
Les critères de charges devraient être publics : revenu des habitants, effort fiscal, vieillissement, densité, centralité, longueur de voirie, insularité ou éloignement des services. Aucun indicateur isolé ne résume un territoire. Mais une formule trop longue deviendrait impossible à contrôler. Le Parlement devrait donc retenir peu de critères, publier leur pondération et montrer leurs effets commune par commune.
Une simulation avant le premier euro
La péréquation locale forme déjà un ensemble complexe de dotations et de prélèvements. Ajouter un mécanisme sans mesurer ses interactions serait imprudent. Avant le vote définitif, LPE prévoit une simulation sur plusieurs exercices passés, sans transfert réel d’argent. Chaque collectivité pourrait comparer la recette simulée à ses ressources actuelles et contester une donnée erronée.
Cette phase ferait apparaître les territoires perdants, les effets de seuil et les situations atypiques. Elle permettrait aussi de distinguer un recul ponctuel de consommation d’un affaiblissement structurel. Les résultats, la méthode et les données agrégées seraient accessibles dans un simulateur public.
Un fonds temporaire de convergence accompagnerait les collectivités qui subiraient malgré tout une perte injustifiable. Il ne serait ni permanent ni automatique : sa durée, son montant et sa prolongation seraient votés. Le but n’est pas de masquer une mauvaise formule pendant vingt ans, mais de corriger la transition et de réviser la règle si ses résultats contredisent son objectif.
« Les métropoles capteront tout »
Elles le pourraient si la consommation locale déterminait seule la répartition. Les sièges sociaux, le commerce en ligne, les déplacements quotidiens et le tourisme rendent d’ailleurs cette géographie très imparfaite. LPE ne promet donc pas de restituer à une commune « sa TVA » au centime près.
La part d’activité utiliserait des données réconciliées à une échelle assez large et resterait plafonnée. Elle ne pourrait être distribuée qu’après le socle et la péréquation. Une clause empêcherait qu’un gain exceptionnel provenant d’un grand équipement ou d’un changement statistique fasse chuter brutalement les voisins.
L’autre risque est politique : un gouvernement pourrait modifier les pondérations pour favoriser ses alliés. La formule serait inscrite dans la loi, accompagnée d’une étude d’impact territorialisée et auditée chaque année. Toute modification substantielle exigerait un vote et la publication des gagnants et des perdants.
Les résultats à surveiller
Le premier indicateur ne serait pas le montant distribué, mais l’écart de ressources par habitant après prise en compte des charges. Viendraient ensuite la stabilité des recettes, le coût de gestion, les erreurs de prévision et l’accès effectif aux services publics locaux.
La TVA territorialisée ne crée aucune richesse par magie. Elle cherche à rendre plus lisible l’affectation d’une recette nationale et à reconnaître une part de l’activité territoriale. Sans plancher, sans péréquation et sans simulation publique, LPE ne la défendrait pas. C’est précisément la protection des territoires fragiles qui permet d’envisager la réforme.
Sources
- Collectivités locales — Péréquation horizontale
- Observatoire des finances et de la gestion publique locales — État des lieux de la péréquation, 2025
- Légifrance — Article 72-2 de la Constitution
- EUR-Lex — Directive 2006/112/CE relative au système commun de TVA
- LPE — Ministère n°1 : Budget et crédit national