
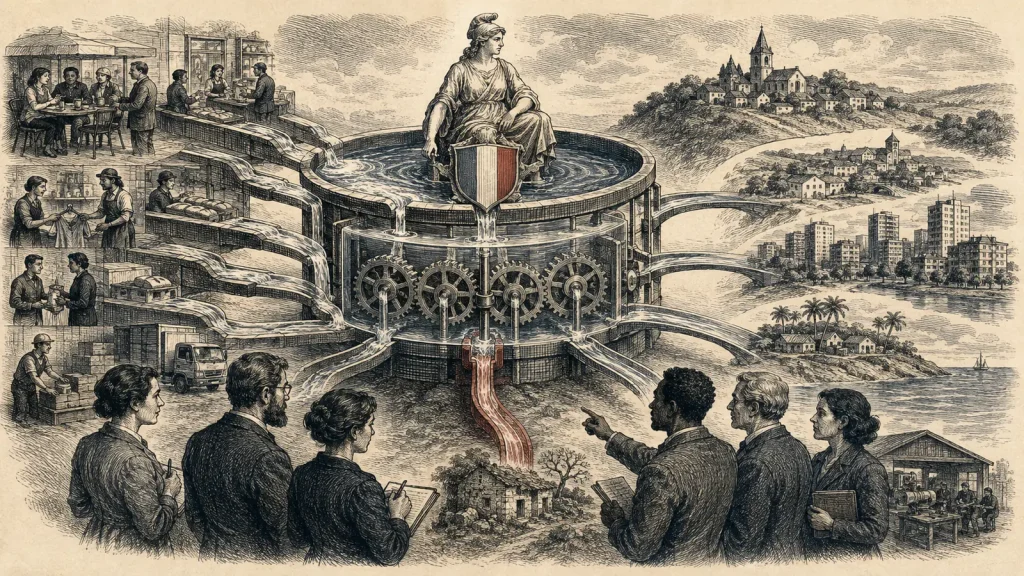
La TVA territorialisée proposée par LPE ne consiste pas à laisser chaque commune fixer sa TVA. La collecte resterait nationale et conforme au droit européen. La réforme porterait sur l’affectation d’une fraction de la recette : une clé publique répartirait une part entre les collectivités et un Fonds productif, après simulation, vote et contrôle.
Le point de départ existe déjà. Depuis la suppression de plusieurs impôts locaux, l’État attribue des fractions de TVA aux régions, aux départements, aux intercommunalités et à la Ville de Paris. La TVA demeure encaissée au niveau national ; une fraction de son produit remplace une ancienne recette locale. Parler de territorialisation n’est donc pas inventer une taxe locale européenne inconnue. C’est discuter de la manière dont une recette nationale est répartie.
Cette mécanique a toutefois créé une dépendance difficile à lire. Une collectivité peut recevoir une fraction de TVA sans que le citoyen voie clairement ce qui relève de son activité locale, de la compensation d’une réforme fiscale ou de la solidarité nationale. Les budgets locaux restent en outre sensibles à la conjoncture : une recette liée à la consommation peut ralentir alors que les dépenses sociales augmentent.
Ce que LPE veut modifier
La proposition comporte trois étages. Le premier reste national : mêmes règles de TVA, même recouvrement, mêmes obligations déclaratives. Aucun commerce n’aurait à appliquer un taux différent selon la commune de son client.
Le deuxième étage est une clé d’affectation votée par le Parlement. Elle combinerait une part stable de péréquation — population, pauvreté, charges de centralité ou contraintes géographiques — et une part reliée à l’activité économique constatée sur le territoire. Le troisième étage réserverait une fraction au Fonds productif pour financer des capacités clairement identifiées : industrie, énergie, eau, logement ou infrastructures.
Le mot important est « affectation », pas « perception locale ». Une facture resterait traitée par l’administration fiscale comme aujourd’hui. La répartition interviendrait ensuite dans les comptes publics, à partir de données agrégées et réconciliées. Les collectivités ne recevraient pas la liste des achats des habitants.
La consommation locale n’est pas une donnée simple
Un achat en ligne, une livraison, une chaîne possédant plusieurs établissements ou un siège social éloigné rendent impossible une géographie naïve de la TVA. LPE ne peut donc pas promettre de reverser mécaniquement « la TVA payée dans la ville ». Il faut choisir une convention statistique et accepter qu’elle soit imparfaite.
Avant tout vote, la clé serait testée sur plusieurs années de données. Chaque commune, intercommunalité, département et région verrait ce qu’elle aurait reçu, ce qu’elle aurait perdu et pourquoi. Les effets de bord seraient publiés. Une réserve de stabilisation limiterait les chutes brutales en cas de récession ou d’erreur de prévision.
Le Parlement devrait également préciser l’articulation avec l’article 72-2 de la Constitution, qui garantit des ressources propres aux collectivités, avec les règles de la LOLF et avec la directive européenne sur la TVA. La proposition ne peut être tenue pour juridiquement achevée avant cette expertise.
« C’est illisible et juridiquement impossible »
L’objection est sérieuse si l’on imagine des taux locaux et des millions de règles de facturation. Ce n’est pas le mécanisme proposé. Des fractions nationales de TVA sont déjà affectées aux collectivités ; le débat porte sur la clé, sa stabilité et son contrôle.
Le risque d’illisibilité demeure pourtant. Une formule comportant vingt critères deviendrait incontrôlable. LPE retient donc une règle courte, publiée avec des exemples, un simulateur et une réconciliation annuelle entre prévision et recette réellement encaissée. La Cour des comptes et les chambres régionales des comptes devraient pouvoir auditer les données et les corrections.
Une autre objection concerne les inégalités. Les territoires où la consommation est élevée pourraient capter davantage de ressources alors que les territoires pauvres supportent des besoins supérieurs. C’est précisément pourquoi la part liée à l’activité ne peut pas remplacer la péréquation. Elle s’y ajoute dans des proportions débattues, avec un plancher de ressources et sans retirer brutalement les compensations existantes.
Ce qui permettrait de juger la réforme
La réussite ne se mesurerait pas au montant annoncé pour le Fonds productif. Il faudrait suivre la stabilité des recettes locales, l’écart entre prévisions et versements, le coût administratif, les délais de paiement et la réduction des inégalités de service public. Pour la part productive, chaque euro devrait être rattaché à un actif livré, une capacité créée ou une dépendance réduite.
La TVA territorialisée LPE est donc une proposition de transparence budgétaire, pas une caisse magique. Elle ne crée pas de recette nouvelle par son seul nom. Elle cherche à rendre visible la circulation d’une recette déjà centrale et à relier une partie de son affectation à des résultats territoriaux vérifiables. Sa clé devra être simulée avant d’être défendue comme une solution.
Sources
- Direction générale des collectivités locales — Fiscalité locale et fractions de TVA
- Cour des comptes — Finances publiques locales : résultats 2025 et perspectives 2026
- Légifrance — Article 72-2 de la Constitution
- EUR-Lex — Directive 2006/112/CE relative au système commun de TVA
- LPE — Ministère n°1 : Budget et crédit national