
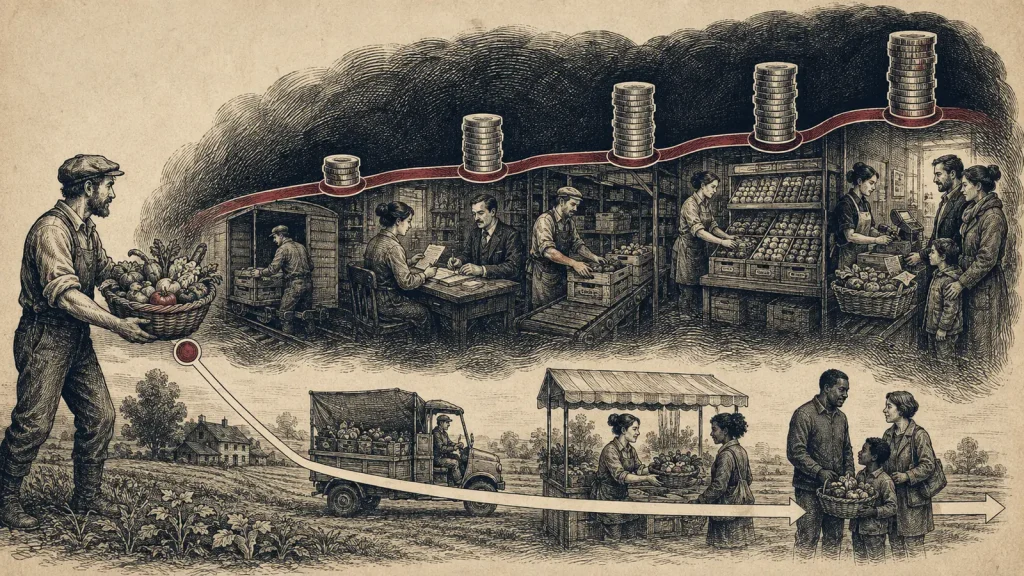
Le prix payé à la ferme et celui affiché en magasin ne rémunèrent pas la même chose. Entre les deux se trouvent le tri, la transformation, l’emballage, le transport, le stockage, les pertes, les salaires, l’énergie, le magasin, la fiscalité et les risques. L’écart peut être justifié ; il peut aussi dissimuler un rapport de force défavorable au producteur. Pour le savoir, il faut reconstruire la chaîne produit par produit.
Après les fortes hausses de 2022 et 2023, l’Observatoire de la formation des prix et des marges a mesuré un ralentissement des prix alimentaires : environ +1,4 % en 2024 puis +1,2 % en 2025. Son rapport 2026 utilise les prix et marges les plus récents, mais certaines données de résultat net ne sont définitives que pour 2024. La synthèse de l’OFPM illustre une règle essentielle : les calendriers statistiques ne sont pas tous identiques.
Une hausse du prix en rayon ne signifie donc pas automatiquement que la distribution augmente son bénéfice. Une marge brute finance encore des coûts. Inversement, une faible variation moyenne peut masquer une filière où le producteur ne couvre pas son travail ou son investissement.
Du champ au rayon, plusieurs prix se succèdent
Prenons un légume. Le producteur supporte la terre, les semences, le matériel, le travail, l’eau, l’énergie, le risque climatique et les pertes. Selon le circuit, un opérateur trie et conditionne. Un transporteur regroupe les volumes. Un grossiste ou une centrale organise l’approvisionnement. Le magasin paie ses salariés, son local, le froid, les invendus et la mise en rayon. La TVA s’ajoute selon le produit.
Pour un produit transformé, la matière agricole peut ne représenter qu’une fraction du prix final. Pour un produit frais vendu directement, elle en représente davantage. Parler d’une « marge des intermédiaires » unique mélange donc des activités et des risques différents.
La loi Egalim a cherché à mieux prendre en compte les coûts de production dans les contrats et à encadrer certaines pratiques promotionnelles. Son existence ne prouve pas que chaque producteur dispose du même pouvoir de négociation. LPE propose de mesurer l’application réelle : contrats signés, clauses de révision, délais de paiement, litiges, prix producteur et part de valeur par filière.
La réponse LPE : rendre la chaîne négociable
Le premier levier serait un tableau public simple pour les produits de base : prix producteur, coût de transformation, logistique, marge brute, charges principales, fiscalité et prix consommateur. Les données commerciales sensibles seraient agrégées. La DGCCRF et l’OFPM conserveraient leurs rôles ; le contrôle serait renforcé lorsque des écarts anormaux persistent sans explication.
Le deuxième levier serait la contractualisation pluriannuelle. Un prix minimum ne peut être le même pour toutes les exploitations et toutes les saisons, mais une formule peut intégrer des indicateurs de coûts et prévoir leur révision. Elle protège le producteur sans garantir un revenu indépendant de la qualité, du volume ou du débouché.
Le troisième levier serait de raccourcir certaines chaînes par des capacités locales : légumeries, conserveries, chambres froides, abattoirs adaptés, plateformes de regroupement et fret. Le circuit court n’est pas toujours le moins cher ni le plus écologique ; il devient utile lorsqu’il évite une étape, valorise les produits hors calibre ou transforme un surplus qui aurait été perdu.
La restauration publique pourrait offrir des débouchés stables selon des critères compatibles avec le droit européen : saisonnalité, fraîcheur, traçabilité, sécurité d’approvisionnement, empreinte logistique et capacité de livraison. Une préférence locale brute serait juridiquement fragile ; une qualité d’usage vérifiable peut être intégrée à la commande.
L’objection : encadrer la marge peut faire disparaître l’offre
Un plafond uniforme ignorerait les coûts d’un commerce isolé, d’un produit fragile ou d’une petite série. Il pourrait conduire un distributeur à retirer le produit et un transformateur à renoncer à investir. Le « panier de légumes à 2 euros le kilo » porté par LPE ne peut donc pas être financé en comprimant le prix agricole.
Le dispositif devrait porter sur une liste saisonnière, dans des circuits conventionnés, avec un prix minimum producteur et un prix maximum consommateur. La différence serait réduite par la logistique mutualisée, les emballages sobres, la transformation des surplus, la vente des calibres variés et, si nécessaire, un soutien public chiffré. Le coût par kilogramme et le revenu agricole obtenu seraient publiés.
Un pilote précéderait toute extension. Il comparerait le gaspillage, la qualité, la consommation, la charge administrative et l’effet sur les commerces non conventionnés. Une aide captée par l’aval ou une baisse du choix déclencherait une correction.
La vérité des marges protège aussi les intermédiaires utiles
Opposer mécaniquement l’agriculteur au commerçant masque les transporteurs, salariés, transformateurs et artisans qui travaillent réellement. La cible n’est pas l’intermédiaire ; c’est la captation sans service proportionné, la négociation déséquilibrée ou la fausse lecture d’un chiffre.
LPE veut que le producteur puisse vivre de son travail et que le consommateur accède à une alimentation simple sans être trompé sur la formation du prix. Cela suppose des contrats, des outils de transformation et des contrôles, mais aussi l’acceptation d’une vérité moins confortable : un aliment correctement produit, payé et distribué a un coût. La justice consiste à savoir qui le supporte et ce que chaque euro rémunère.
Sources
- OFPM — Observatoire de la formation des prix et des marges
- OFPM — Synthèse du rapport au Parlement 2026
- DGCCRF — Relations commerciales dans le secteur agricole et alimentaire
- Commission européenne — Politique agricole commune
- LPE — Ministère n°17 : Agriculture, alimentation, transformation et fret propre